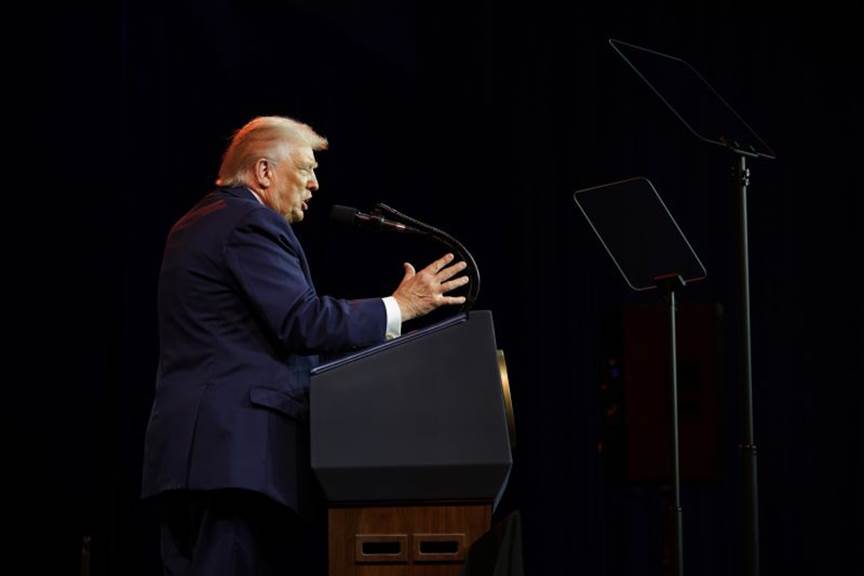
为应对美国住房成本居高不下的问题,Donald Trump 近日表示,已指示其“代表”动用约2000亿美元资金购买住房抵押贷款支持证券,试图通过压低融资成本来缓解购房者的月供压力。相关表态迅速引发市场对住房金融政策走向的关注。
特朗普在社交平台上称,政府控股的两大住房金融机构 Fannie Mae 与 Freddie Mac 目前拥有充足现金储备,足以支持这一规模的操作。按照其逻辑,大规模买入抵押贷款债券将推高债券价格、压低收益率,进而传导至按揭贷款利率。
从金融机制看,这一思路并不陌生。历史上,Federal Reserve 一直是抵押贷款证券的重要买家,疫情期间的大规模购债曾一度将房贷利率压至历史低位。但现实经验也表明,利率并非只由购债行为决定,市场预期、通胀水平和住房供需同样关键。
当前,美国房地产市场的核心矛盾仍在供给端。库存水平接近十余年来低位,大量低利率“存量房贷”锁定了潜在卖家流动性。Goldman Sachs 的研究指出,美国住房缺口约为400万套,这一结构性不足并非单纯通过金融手段即可弥补。
此外,相关操作的执行方式、时间表以及法律授权仍不清晰,市场仍在观望其可行性。分析认为,即便短期内融资成本出现边际改善,住房可负担性的根本改善,仍取决于供给释放与长期政策稳定性。