在过去几年里,美国经济复苏呈现出明显的分化轨迹。美联储近期罕见地公开承认,其政策在稳定经济的同时,也加剧了不同群体之间的财富差距,而这一问题并非能够通过简单调整利率迅速修复。
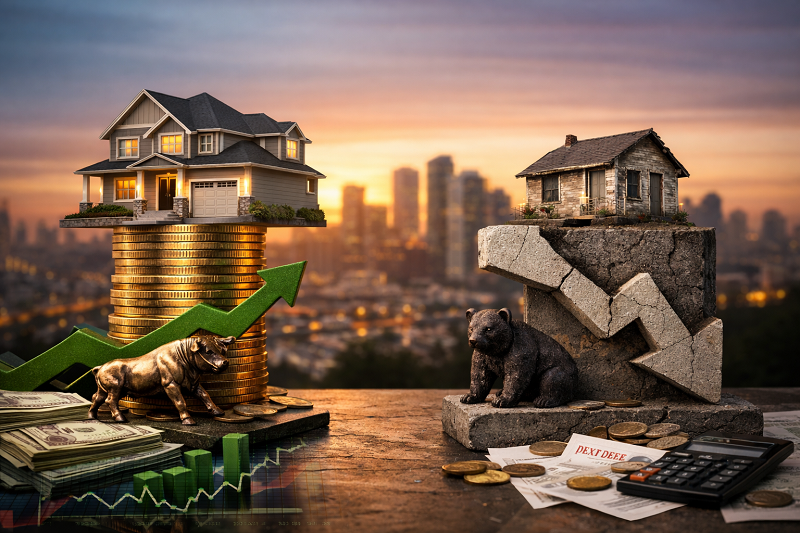
疫情期间,为对冲冲击,美联储将利率降至接近零水平。大量家庭,尤其是高收入群体,趁机锁定了极低的长期借贷成本。数据显示,至今仍有约两成房主的房贷利率低于3%,不仅月供压力显著降低,房价上涨也持续推高其资产净值。与此同时,美国股市在科技投资带动下延续强势,财富效应主要集中于拥有资产的一端。
相比之下,低收入群体更多依赖工资收入,住房和股票带来的缓冲有限。亚特兰大联储的追踪数据表明,2025年低收入人群的工资增速已落后于高收入群体,生活成本压力因此更加突出。可负担性问题,正在成为美国社会普遍关注的现实焦点。
多位美联储官员指出,所谓“K形经济”并非短期现象。其根源可追溯至更早的流动性宽松阶段,资产价格受益速度长期快于劳动收入。货币政策的本质是一种“钝器”,难以精准照顾特定人群,美联储也无法直接左右长期利率或资产分配结构。
目前,美联储的核心思路是维持劳动力市场稳定,避免失业率反弹,并期望在较长的经济扩张周期中,工资增长逐步追赶资产回报。分析人士认为,央行能做的更多是防止局势恶化,而真正缩小差距,仍需依赖更广泛的经济与结构性力量共同作用。