在美国,汽车曾被视为通勤工具和生活必需品,如今却越来越像一项沉重的长期财务负担。随着车价高企与利率长期维持在高位,每月汽车贷款超过1000美元的情况正在迅速增加,并刷新历史纪录。这一趋势正以前所未有的力度挤压普通家庭的预算空间。
来自华盛顿州奥廷的律师助理梅丽莎·迪克森对此体会尤深。她从未想过,自己有一天会为一辆二手SUV支付每月1100美元的车贷。转折点发生在她儿子的一场车祸中——所幸人没有受伤,但原本的讴歌车辆被撞报废。当她重新走进汽车市场时,现实迅速击碎了她的心理预期:此前每月400美元左右的还款水平,已彻底成为过去。
“这真的太震撼了,”迪克森回忆说。为了勉强控制月供,她不得不把贷款期限拉长到72个月,也就是整整六年。当她得知贷款利率接近15%时,几乎不敢相信这是现实中的数字。
高昂的车贷并非孤立存在。对迪克森而言,更高的房租、持续上涨的生活成本叠加在一起,很快将她推入债务困境。她坦言,自己如今不得不依赖信用卡来支付食品、电费和电话费等基本开支,“你总觉得下个月能缓过来,但现实是一点余地都没有。”
这样的处境,正在成为越来越多美国家庭的缩影。根据汽车信息网站Edmunds的数据,截至去年年底,超过20%的美国新车买家同意每月支付1000美元以上的车贷,这一比例创下有记录以来的最高水平。在生活成本全面上涨的背景下,这样的月供几乎没有给家庭预算留下任何缓冲空间。
然而,对许多美国人来说,汽车并非可有可无。上下班通勤、接送孩子、日常采购,都高度依赖私家车。“不管通胀水平如何,只要人们需要车,他们还是会去买,”TransUnion汽车和抵押贷款业务负责人萨蒂安·默钱特指出,“消费会继续发生,而高额还款也就被迫成为常态。”
数据清楚地揭示了这一变化的速度。TransUnion的统计显示,目前二手车贷款的平均月供已达到538美元,几乎等同于2019年新车的平均水平。而新车的平均月供在同一时期上涨了300美元,涨幅超过35%,达到769美元。这意味着,即便选择二手车,消费者也难以真正“省钱”。
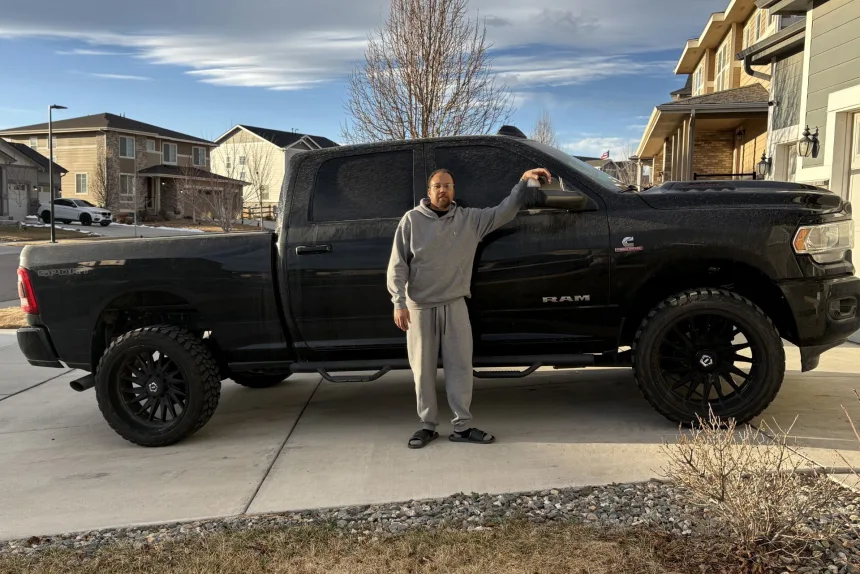
在科罗拉多州奥罗拉,Ravi Stephens II 的经历同样说明问题。2022年,他以8万美元的价格购入一辆Ram 2500皮卡,希望将其用于创业。为了完成购车,他签下了一份84个月、也就是七年的贷款合同,每月还款高达1019美元,是他此前购买一辆2013款科迈罗时月供的两倍多。
起初,这笔贷款并未对他的生活造成明显冲击。但随着经济环境变化,压力逐渐显现。“大概从一年前开始,我明显感觉吃力了,”斯蒂芬斯说。为了维持还款,他不得不在本职工作之外寻找额外收入。“过去几年,对很多美国人来说都很难。”
值得注意的是,像迪克森和斯蒂芬斯这样背负高额车贷的人,往往仍然会优先偿还汽车贷款。他们正与国家债务减免机构合作,试图降低信用卡欠款,而车贷则被视为“最后不能拖欠”的一项债务——一旦违约,车辆可能被迅速收回,直接影响日常生活。
即便如此,拖欠风险仍在上升。TransUnion数据显示,第三季度汽车贷款逾期60天及以上的比例升至1.45%,虽然绝对值看似不高,却比三年前增加了近40%,显示出财务压力正在系统性累积。
短期内,情况难言缓解。当前美国平均车价约为5万美元,预计仍将维持高位。汽车制造商一方面要应对进口整车和零部件关税上升带来的成本压力,另一方面又在减少低价车型的生产,这使得“便宜新车”在市场上愈发稀缺。
尽管利率环境已出现转向。自2024年底以来,美联储累计下调基准利率近两个百分点,但这一变化尚未有效传导至汽车贷款领域。第三季度整体汽车贷款利率仅较两年前6.56%的峰值下降约0.5个百分点,二手车贷款利率的降幅甚至更小。
在这种背景下,专家给出的建议显得格外现实:尽量按时还款,然后在还清贷款后,尽可能长时间地使用这辆车,以摊薄高昂的购车成本。
迪克森正是这样做的。她已经偿还了那辆价值5.1万美元的二手讴歌RDX一半的贷款。她坚持选择同款车型,并非出于炫耀,而是因为那次车祸中,这辆车很好地保护了她的儿子。“它让我安心,”她说,“只要这辆车还能开,我就不会卖掉它。”
在高价与高息交织的汽车市场中,这样的选择不再只是偏好,而更像是一种被现实逼出的生存策略。