


美国报税季已正式启动,并将持续至4月15日。对多数纳税人而言,填写联邦所得税申报表或许依旧繁琐,但一个现实正在浮现:今年拿到的联邦退税,可能比往年明显更高。前提是,自2024年以来,你的收入水平、报税身份或家庭结构并未发生重大变化。
根据美国国税局的最新申报统计,截至去年12月26日,平均退税金额为3167美元。而美国财政部目前的预测显示,今年每户家庭的平均退税额有望再增加约1000美元。这一变化并非偶然,而是税法调整与现实操作之间“时间差”的直接结果。
核心原因主要集中在两个方面。其一,国会为2025纳税年度制定并扩大了一系列税收优惠政策;其二,大多数工薪阶层并未在去年同步调整工资单上的预扣税额,仍按照旧规则缴税。这意味着,实际应缴税款已经下降,但预先缴纳的税额并未随之减少,差额自然会在报税时以退税的形式返还。
全国税务专业人士协会税务内容总监汤姆·奥萨本指出,对于自2024年以来收入、报税身份和受抚养人基本稳定的纳税人而言,扩大后的税收优惠与未调整的预扣税款叠加,几乎注定会推高今年的退税金额。从本质上看,这并不是“额外收入”,而是此前多缴税款的返还。
对一些原本就不常获得退税的家庭来说,这一变化未必体现在“返钱更多”,而可能表现为整体税单金额下降。但在宏观层面,新政策正在系统性地抬高平均退税水平。
在众多税改措施中,真正对退税金额产生广泛影响的,并非某一项小众减免,而是几项覆盖面极广的调整。
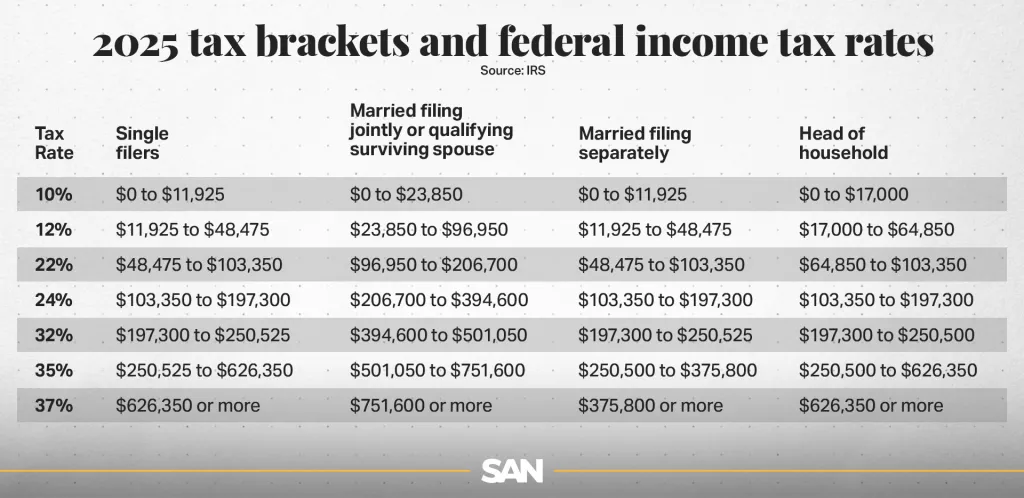
首先是标准扣除额的上调。绝大多数美国纳税人选择标准扣除,而非逐项列举。2025纳税年度,单身申报者的标准扣除额提高至15750美元,已婚夫妇联合申报则提高至31500美元。奥萨本指出,这是影响范围最广的一项变化,即便扣除额只是“温和上调”,也会直接压低应税收入,从而减少纳税义务。
其次是州和地方税抵扣额度的大幅放宽。居住在高税负州的纳税人,如今最多可抵扣4万美元的州和地方税,包括所得税或销售税以及房产税,相比此前1万美元的上限出现了质的飞跃。虽然只有选择逐项扣除才能享受这一政策,但在额度显著提高后,逐项扣除对更多家庭而言变得更具吸引力。一旦预扣税未作调整,这类纳税人往往会在报税时看到更为明显的退税增加。
第三项变化则聚焦于老年群体。2025年起,65岁及以上、且符合收入条件的纳税人,可在原有标准扣除或逐项扣除基础上,额外享受6000美元的扣除额度,夫妻联合申报则可达到12000美元。奥萨本认为,这项新扣除额足以显著降低老年人的税负。美国退休人员协会估计,超过3000万名老年纳税人将从中受益。
退税增加,看似是一件好事,但也引出了一个老问题:这笔钱究竟意味着什么?从财务角度看,退税可以被理解为你向政府提供的一笔无息贷款,如今只是拿回本金;也可以被视为一种“被动储蓄”,如果这笔钱分散到一年中的每个月,未必能被有效存下。
对于不擅长储蓄的人而言,一次性拿到退税反而是一种现实可行的理财方式。但如果你希望更高效地使用资金,比如存入高收益储蓄账户赚取利息,或加快偿还信用卡和其他债务,那么就有必要重新审视工资单上的预扣税设置。
事实上,美国国税局已调整了2026年的预扣税率表,并声称这些调整已反映出今年生效的税收优惠政策。不少纳税人也已在工资单上感受到“到手工资略有增加”。但在具体执行层面,情况并不总是精准匹配,尤其是收入结构复杂或享受多项税收优惠的人群。
如果你与税务顾问合作,专业人士通常可以帮助判断当前预扣税额是否合理。自行计算则要复杂得多,因为国税局的预扣税估算工具尚未完全纳入2025年所有税改内容。
即便需要调整预扣税,专家也普遍建议保持克制。奥萨本的建议是,适度下调,而非大幅削减预扣税额,这样既能改善当年的现金流,又能避免来年报税时因少缴税款而面临补税压力。理想状态,是在年底实现“接近平衡”,或仍能拿到一小笔退税。
换言之,今年退税可能变多,并不意味着税负突然消失,而是税制变化与个人操作之间出现了一个短暂的错位。是否把这笔“多出来的钱”留到报税季,还是提前拿回并灵活运用,取决于每个家庭对现金流和风险的权衡。


