佛罗里达州一项可能大幅改变地方财政结构的房产税改革,在11月公投前引发越来越多讨论。无党派公共政策研究机构佛罗里达税务观察(Florida TaxWatch)近日对第三修正案的制定过程和潜在财政影响提出质疑,认为如此重大的税制调整在进入选民表决前,缺乏充分的利益相关方参与和长期影响评估。
第三修正案的核心内容是扩大自住房房产税豁免。按照目前方案,自2027年起,符合条件住宅的Homestead Exemption将提高至15万美元,2028年进一步提高至25万美元,并从2029年开始根据通胀调整。不过,这一扩大后的豁免不适用于学校征收的房产税。此外,非自住房地产年度评估价值增长上限也计划从目前的10%降至5%。
对于拥有自住房的佛州居民而言,这意味着部分家庭未来可能明显减少地方房产税支出。但改革的另一面,是县、市以及其他地方公共机构可能面临收入下降。Florida TaxWatch估计,这项改革在五年内可能减少约460亿美元税收及地方政府收入,因此其影响远不只是房主每年能够节省多少税款,而涉及公共安全、基础设施以及其他地方公共服务如何获得长期资金支持。
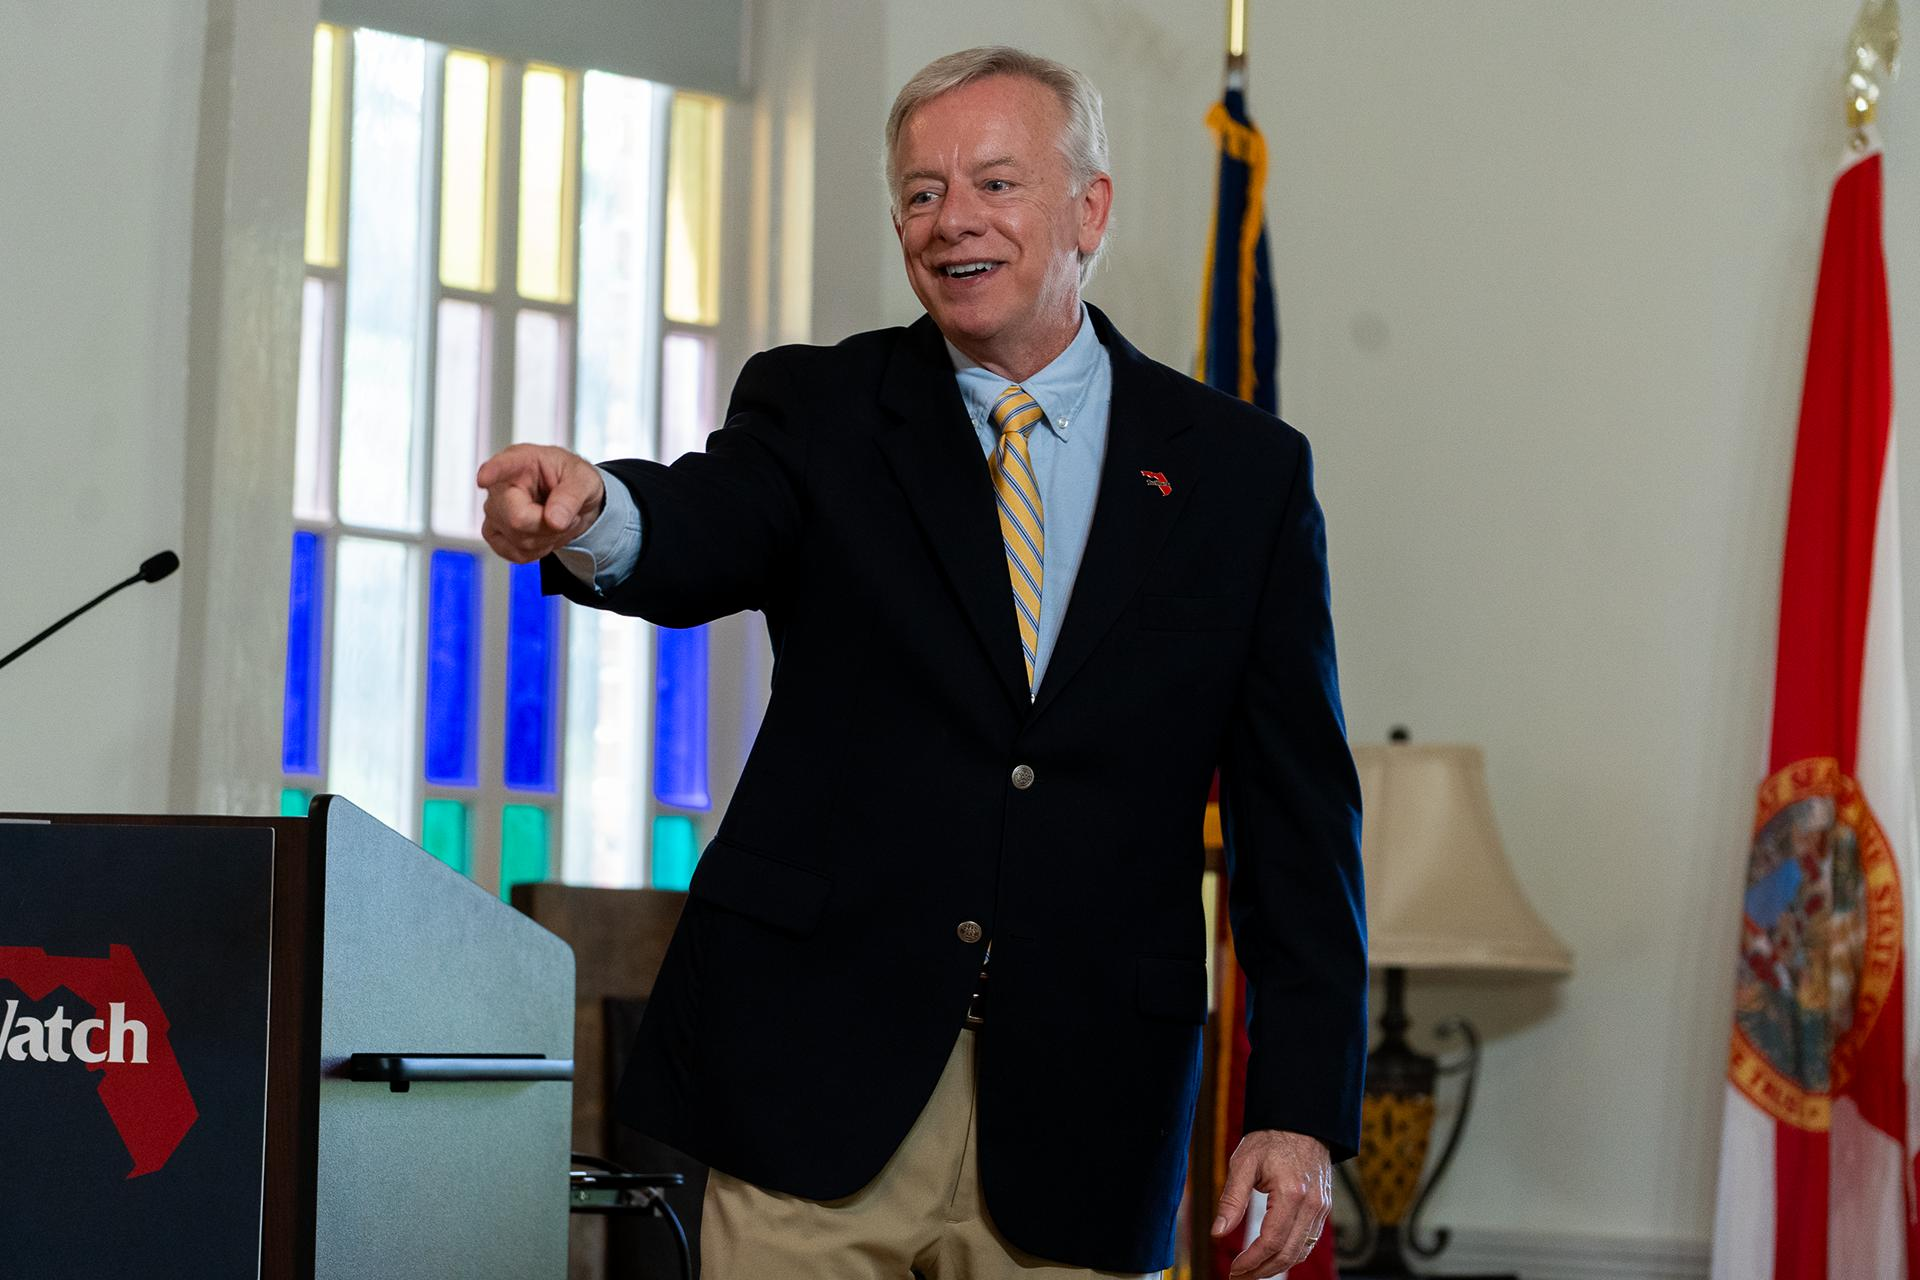
Florida TaxWatch主席杰夫·科特坎普表示,该机构尤其关注改革方案形成的速度。他指出,相关方案从提出到州议会通过时间较短,没有给予地方政府和其他受影响群体充分参与政策讨论的机会。目前选民对于修正案具体内容仍存在一定程度的困惑。该组织近期还成立了专门的Property Tax Research Center,为选民提供相关数据和政策分析。
争论的另一个焦点是税收负担如何重新分配。扩大自住房豁免可以直接降低符合条件房主的税负,但租房者、商业地产所有者以及部分非自住房业主无法获得同等优惠。如果地方政府为了维持基本服务而寻找其他收入来源,部分财政压力可能通过收费、其他税种或预算调整重新分配。
值得注意的是,佛州明年还将迎来由25名成员组成的税务和预算改革委员会周期性审查。相关讨论因此提出一个更长期的问题:佛州是否应该通过单项宪法修正案迅速改变房产税制度,还是应在更全面审视州和地方财政体系后,再制定系统性改革方案。
第三修正案将在11月3日交由佛州选民决定,必须获得至少60%的支持才能写入州宪法,并计划于2027年1月1日起生效。
对于佛罗里达而言,这场讨论的核心已经超越简单的“减税还是不减税”。随着房价、保险和生活成本近年来持续影响家庭预算,降低自住房税负具有现实吸引力;但如何在减轻居民负担的同时确保地方政府拥有稳定的公共服务资金,将成为选民决定这项改革时需要权衡的关键问题。