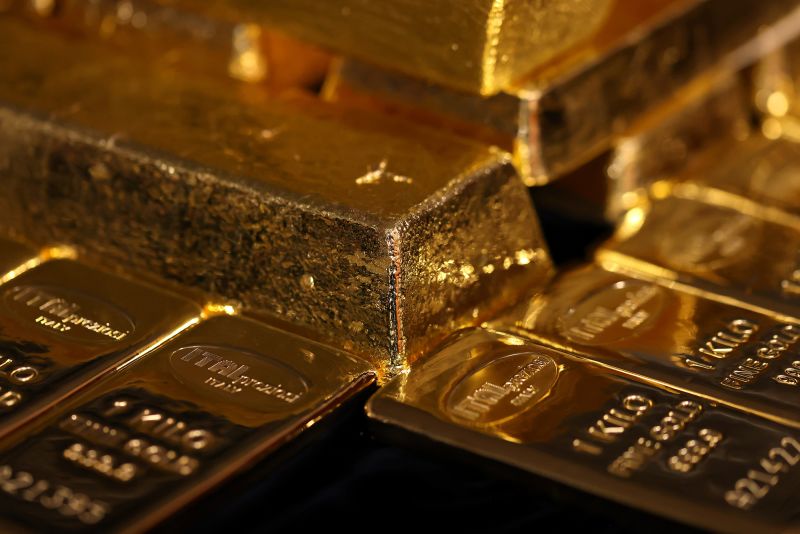
纽约时间上周四深夜,一封美国海关与边境保护局(CBP)7月31日出具的关务裁定被媒体披露,指1公斤与100盎司铸造金条应按HS 7108.13.5500(半制成品)归类,纳入“对等关税”框架;若原产自瑞士,则适用39%的关税。这与华尔街此前普遍认定“金条豁免”的理解相左,直接引爆盘面与供应链预期。CBP官网随后挂出该裁定编号N351466,进一步坐实了“归类—税率”这一技术层面的触发点。
风声传出数小时内,纽约COMEX最活跃期金一度拉升逾2%,盘中触及每盎司3534.1美元历史新高,伦敦现货却相对平稳,纽约与伦敦之间罕见出现百美元级价差,显示市场在“是否还能顺利进口进库交割”这一关键假设上突然失去锚点。随后,随着消息被反复澄清、交易盘获利了结,期金回吐部分涨幅,但本周一仍出现三个月来最大单日跌幅,显示神经依旧紧绷。
事态升级迫使白宫出面“灭火”。白宫官员周五下午对媒体表示,关于“对金条征税”的说法属于“误传”,近期将通过行政命令明确金条与其他“特殊产品”的适用口径。市场据此押注“倒车纠偏”,纽约金价迅速从日内高位回落,但波动并未消失,交易桌面仍在等待正式文本。
为什么一纸“归类函”能撬动全球黄金链条?答案在于纽约期货与伦敦现货的联动机制。纽约COMEX的期货合约长期依赖来自瑞士的标准金条进行仓单交割、套保与价格发现;若主要交割形态被视作“半制成品”而非“未加工金”,且落入39%关税的适用范围,跨境提货—入库—交割的成本模型将被全面改写。UBS策略师指出,期金常被用来对冲实货部位,前提是假定需要时可顺畅进口进行实物交割;“一旦加上关税,这套流程的成本与时间都要重算”。Saxo Bank的大宗团队则直言,若政策口径摇摆,纽约期市作为全球定价与发现中心的信誉将受挑战。
更复杂的是“瑞士因素”。瑞士占全球精炼产能大头,此前已因美国对瑞士商品实施39%统一税率而承压;若金条被纳入,则等于在黄金这条“伦敦—瑞士—纽约”主航道上加了一道闸门。瑞士资讯(Swissinfo)与多家媒体报道,当地精炼商与行业协会迅速预警:若缺乏明确豁免,赴美航班上的金条运输或被迫暂停,链条紧张将外溢至珠宝、投金零售乃至金融合约交割。
从价格到制度,市场此刻聚焦三条线索。其一,监管口径的“最终版本”。白宫已承诺澄清,若行政命令明确金条豁免或恢复以往“未加工金”归类,纽约—伦敦价差有望回归常态;反之,价差与基差交易将成为新常态。其二,交割与仓单标准的技术修订。如果豁免范围有限,交易所或需调整“可交割形态”,增加替代来源或重新定义合规标准。其三,供应链的再配置。短期“绕关税”并不可取,合规重塑可能转向更多在美储备、提升本土回收冶炼占比等中期方案。眼下,期金价格“先飙后跳水”的过山车,正是各方快速重估这三条线索的写照。
需要强调的是,这场波动不是简单的“消息面虚惊”。CBP的归类函是真实存在的技术依据,白宫的“误传”表态则是政策层面的意向表达,两者之间仍有不小的落差。无论最终结论如何,全球黄金市场已经收到一个清晰信号:在“对等关税”的大框架下,即便是作为央行储备与金融合约底层资产的黄金,也可能被政策外溢效应牵动。对交易员而言,短期应对仍是管理纽约—伦敦价差的波动与追加保证金的压力;对产业链而言,更重要的是为不同口径下的物流、保险与合规成本预设应急方案。