拥有全球已探明规模最大的石油储量,委内瑞拉长期被视为能源版图中的“潜力股”。然而,在最新表态中,尽管美国方面寄望本国能源企业重振这一石油大国的产能,行业观察人士却普遍认为,这条路远比想象中艰难。
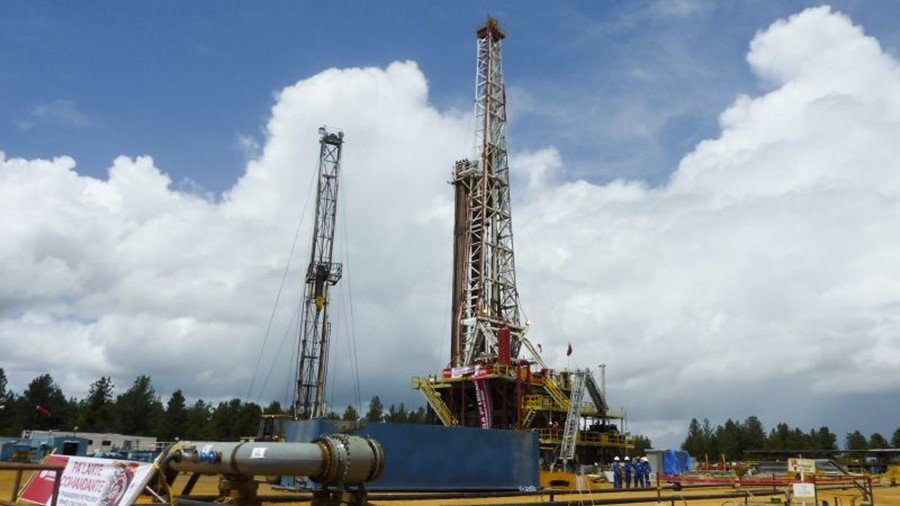
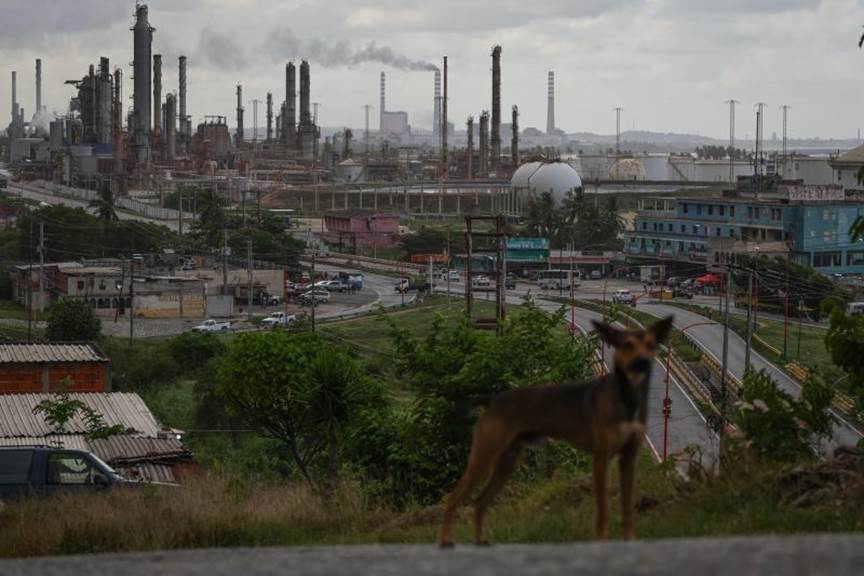
问题首先出在基础设施。多年投资不足使得油田、管道、港口和炼化系统严重老化,恢复产能并非简单“重启开关”,而是需要数以十亿计美元的长期投入。更现实的是,在国际油价并未处于高位的背景下,如此规模的资本支出,其回报周期和不确定性都让企业必须反复权衡。
其次是资源本身的“技术门槛”。委内瑞拉原油以高黏度、高含硫著称,对开采与炼化技术要求极高。相关设备和工艺成本明显高于轻质原油,这意味着即便油藏丰富,也不等同于低成本优势。对于追求资本效率的国际油企而言,这并非轻松决策。
历史经验同样复杂。外资企业在当地深耕已逾百年,美国炼油体系也曾高度适配委内瑞拉原油结构。但过去二十多年里,产量持续下滑,累计降幅超过三分之一,显示出制度、管理和投资环境对能源产业的深远影响。
目前仍在当地保持运营的美国能源企业,凭借长期积累的技术与网络,占据了极为有利的位置。行业人士指出,后来者若想复制这种能力,往往需要多年时间与巨额成本,并非短期内可以完成。
综合来看,委内瑞拉石油并不是“挖出来就能赚钱”的机会,而是一项典型的高风险、长周期工程。对任何试图重返这一市场的企业而言,真正的挑战不在于资源是否存在,而在于是否具备足够的耐心、技术与风险承受能力。