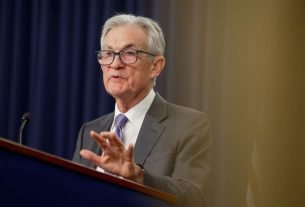
随着以色列与伊朗在中东的对抗进入新一轮升级,美国联邦储备理事会主席鲍威尔已公开表态,正密切关注可能的经济溢出效应。尽管鲍威尔认为:“中东动荡通常会导致能源价格短暂上涨,但不会持续推升通胀,因为美国如今对外油依赖远低于上世纪70年代”,但专家们警告,这次或不同往常。
近年来,中东局势多次引发油价波动:6月中旬以来,随着以色列对伊朗核设施的密集打击,国际油价先后飙涨7%、11%,并迅速升至每桶近78美元。尤其值得关注的是霍尔木兹海峡——全球最大油气海运要道之一,每日通过原油约占全球消费20%,一旦封锁,价格可能冲破100甚至150美元/桶。尽管分析指出,伊朗或采取“局部封锁”策略,而非全面封禁,但这一杠杆已经足以对全球供给产生显著压力。
国际金融机构纷纷提出预警:摩根士丹利首席策略师指出,油价若继续攀升,将直接侵蚀家庭消费能力,并可能拖累GDP增长;加拿大皇家银行则警告,股市可能因此下探20%,S&P500指数或跌至4800–5200点。而投资者对冲策略也迅速转向能源板块,包括石油、天然气以及相关大企业。即便美国自己产油能力显著提升,自给率上升,但整体通胀与消费者信心仍无法完全脱离中东油价这一关键变量的影响。

目前全球经济环境已经相当脆弱:疫情复苏后的通胀压力尚未完全缓解,加上俄乌冲突造成的能源与供应链震荡,以及美国对华关税引发的新一轮成本上升趋势。本已存在的关税通胀若再叠加油价飙升,将进一步压缩家庭支出,形成“复合型通胀”与经济减速风险。
面对这种多重不确定性,美国央行正走在一条窄窄的绳索上:既要平衡通胀与经济衰退的天平,也需应对地缘政治带来的突发冲击。鲍威尔已强调要“以数据为依托”,但他也承认,中东局势仍将成为未来会议讨论的重要变量。
对于普通美国人和企业而言,短期内最直观的影响将出现在油价与日常消费成本层面。而更深远的潜在冲击,则可能体现在家庭可支配收入被压缩、企业扩张放缓、市场波动加剧,甚至压缩联储宽松和降息空间。
在这种背景下,美联储必须保持高度警觉:既要防范油价冲击下的通胀回升,也不可忽视需求侧疲软带来的增长风险。“双线作战”将成为未来政策框架的常态——无论是应对进口推动的成本压力,还是稳住国内经济基本盘。
未来几个月,中东战事进展将成为美国经济和市场关键变量。投资者应及时评估最坏情境下的油价与政策路径变化;而各界也必须准备好面对政策调整带来的波动与机会。