美国联邦储备委员会(Fed)在 2025 年 9 月 16 日举行会议后宣布,将基准利率下调 0.25 个百分点,将联邦基金利率目标区间调整至 4.00%–4.25%,这是自去年 12 月以来首次降息。联储同时暗示,今年还可能有两次类似幅度的降息。
这一举措表面上是为了缓解美国日益显现的劳动力市场疲软与通胀压力,但其效应在不同收入阶层之间差异巨大。通胀率仍然高于联储设定的 2% 目标(现为约 2.9%),物价压力没有根本缓解。
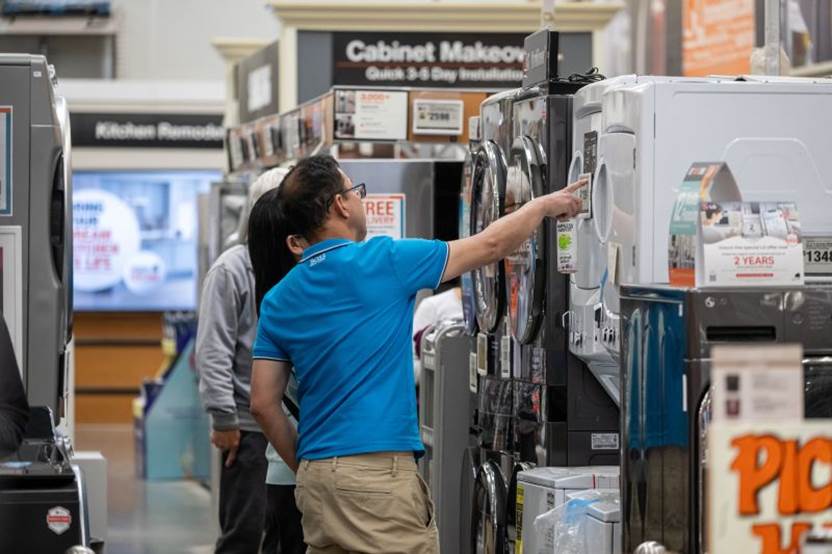
消费者支出在整体上依旧保持韧性。8 月份美国零售销售数据增长了约 0.6%,出乎市场预期。但这背后的结构分化越来越明显:高收入家庭仍在持续消费,支出与财富增长稳健;而中低收入群体则面临上涨的生活成本、借贷负担和信用恶化的压力逐渐加大。
例如,信用评级低于某个阈值的家庭逾期贷款情况在过去数月有上升趋势,这类家庭对利率变动非常敏感。虽然降息会使房贷、车贷和信用卡利率稍微好转,但幅度有限,且滞后性强——很多中低收入家庭因债务累积、薪资增幅放缓,在经济上并未获得实质性的释放。
联储主席杰罗姆·鲍威尔在会议中强调,此次降息是“风险管理”的举措(risk-management cut),因为劳动市场的弱化迹象正在积聚,而通胀虽有缓和趋势,但仍存在反弹风险。联储的经济展望中预测,今年剩余时间还可能有两次类似降息,明年也有进一步松动空间。
对一些家庭来说,这样的降息虽不是彻底的救济,但可能带来小幅的财务缓冲,比如一些住宅贷款再融资或信用卡利率下降。但对于正处于高通胀压力与债务负担之中,或收入增长停滞的中低收入群体而言,这一降息尚未能扭转他们所承受的经济压力“偏重向下”的趋势。
总的来看,这次降息标志着美国宏观经济政策的一个转折点——联储开始更明确地将目标从“制约通胀”为主向“支持就业稳定与经济弱点”倾斜。但现实是,政策效应不会瞬间体现,许多家庭需要时间,也可能需要更系统性的支持才能度过现在的艰难。