在地缘局势持续不确定的背景下,全球金融市场再度承压。3月26日周四早间,随着市场对潜在缓和信号的预期迅速降温,风险资产普遍回落,而能源价格则延续上涨趋势,成为当前市场波动的核心驱动力。
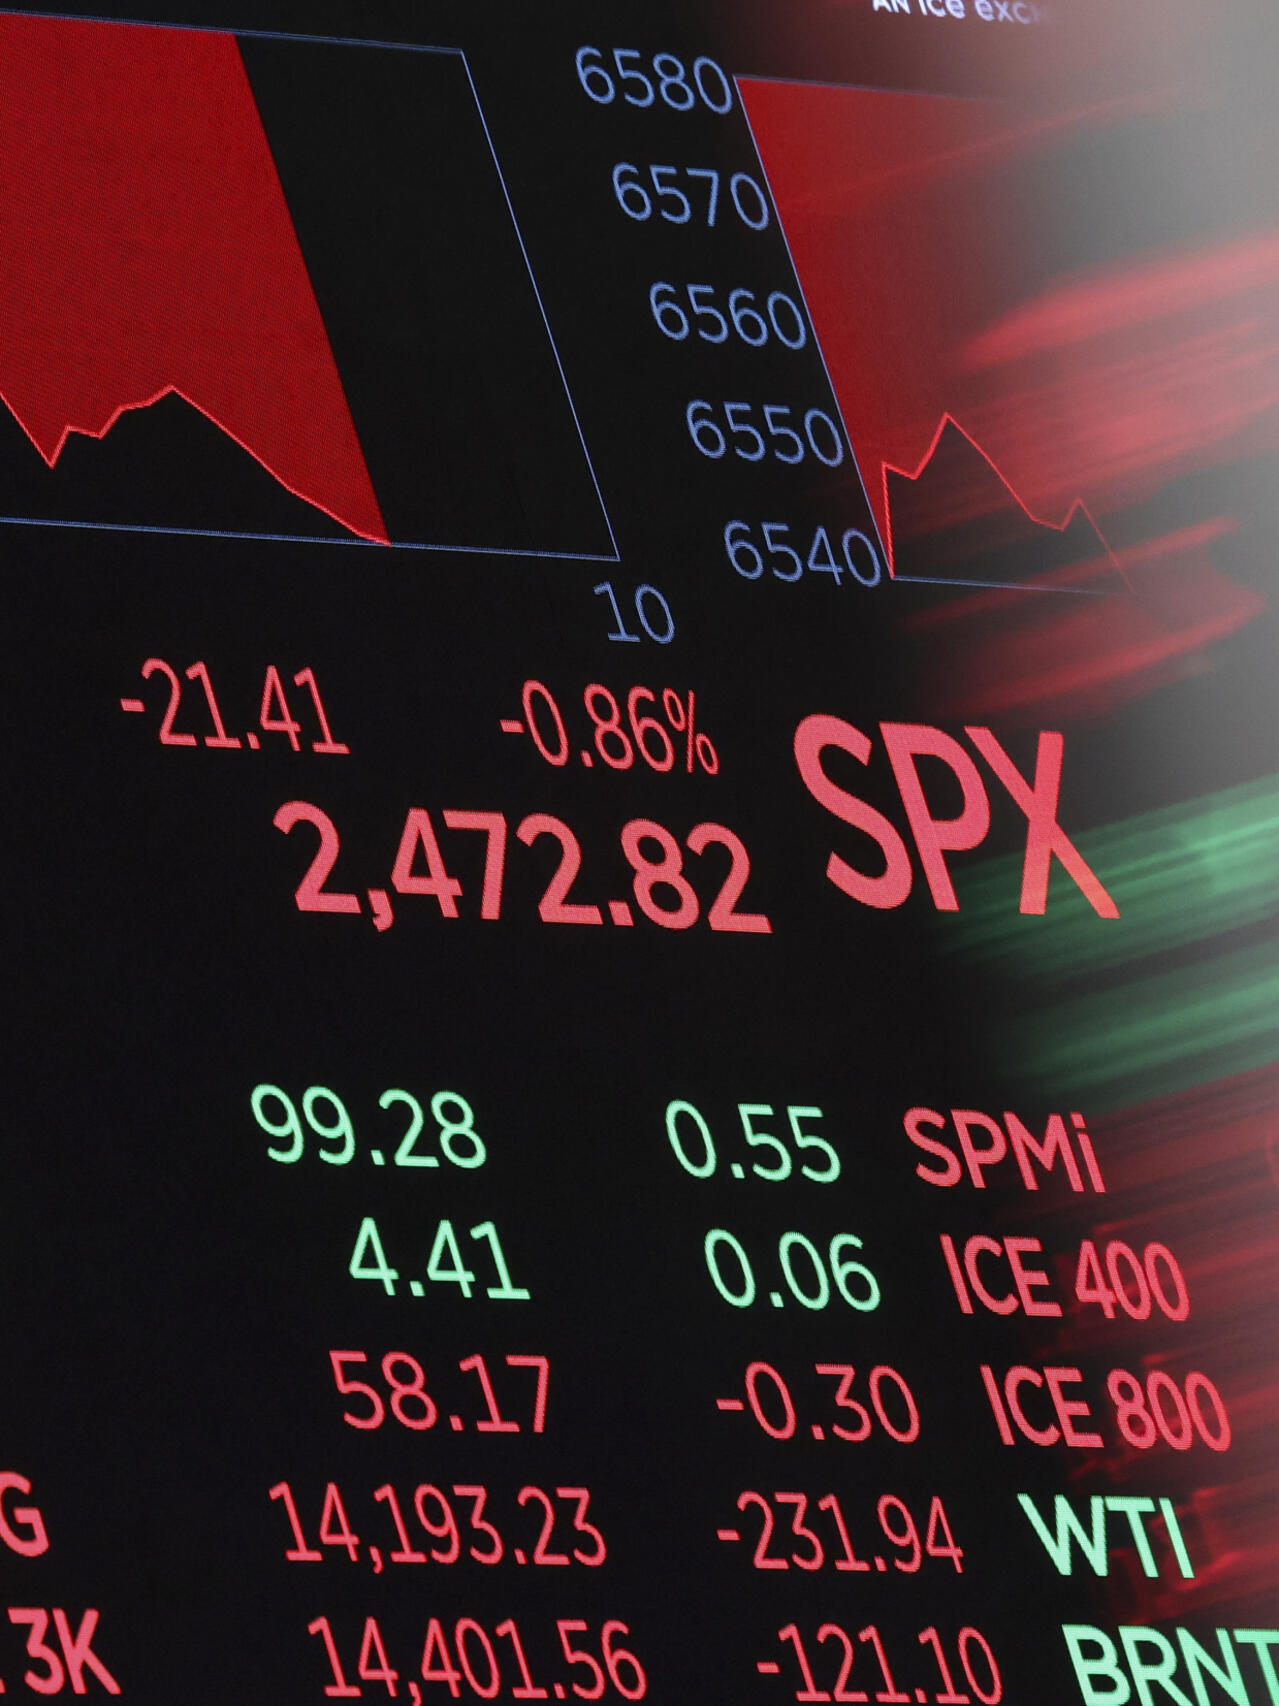
当天交易前夕,美国主要股指期货集体走低。标普500指数与纳斯达克指数期货均出现明显下跌,道琼斯指数期货亦同步回落,显示市场风险偏好正在迅速收缩。与此同时,亚洲与欧洲市场已率先出现调整,多地股指普遍下行,反映出全球投资者对未来走势的谨慎态度。
与股市形成鲜明对比的是能源市场的持续升温。美国原油价格逼近每桶95美元,国际基准布伦特原油则突破每桶107美元。自冲突爆发以来,油价累计涨幅已达到显著水平,成为推动通胀预期上行的重要因素之一。相关能源产品价格同步走高,进一步强化了市场对成本上升的担忧。
市场情绪的转折,源于对谈判进展的不确定判断。此前一度出现的缓和预期未能转化为实质性进展,使投资者重新评估冲突持续的可能性。在关键时间节点临近之际,市场关注焦点正转向未来数日内是否会出现新的政策或外交动向。
与此同时,债券市场也出现明显变化。随着资金从债券流出,美国国债收益率上行,10年期收益率接近4.4%,长期国债收益率进一步逼近5%。这一变化直接影响到融资成本,包括住房贷款在内的利率水平随之上升,对实体经济形成潜在压力。
从更广泛的角度来看,当前市场波动体现出能源、金融与政策预期之间的高度联动。当能源价格快速上涨时,不仅推高通胀预期,也会对企业成本结构与消费能力产生连锁影响,从而反映在资本市场表现上。
分析人士普遍认为,短期内市场走势仍将高度依赖局势进展。一旦出现明确的缓和信号,风险资产可能迎来修复;反之,若不确定性持续,能源价格与避险情绪仍可能维持高位。
在这一背景下,全球市场正处于一个由地缘风险主导的敏感阶段。投资者在评估资产配置时,不仅需要关注传统经济指标,也必须将外部不确定性纳入考量,这一变化正在重新塑造市场运行的逻辑。