在特朗普总统第二任期内推行的激进贸易政策下,美国经济正面临自新冠疫情以来最严峻的挑战。2025年第一季度,美国国内生产总值(GDP)年化下降0.3%,为三年来首次出现负增长。这一滑坡主要归因于企业在新关税实施前大量进口商品,导致贸易逆差扩大至创纪录的1405亿美元,削减了近5个百分点的经济增长。
尽管如此,4月份的就业市场表现出一定的韧性,新增非农就业岗位17.7万个,失业率维持在4.2%。然而,长期失业人数增加至170万人,占总失业人口的23.5%,表明劳动力市场的潜在压力正在积聚。
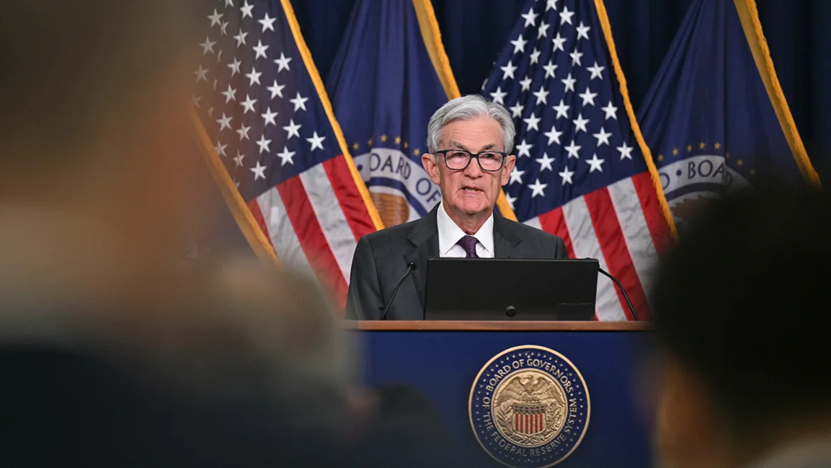
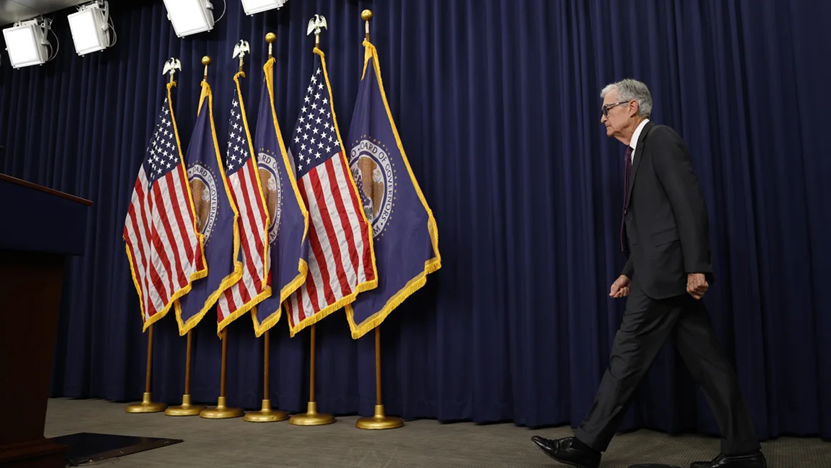
面对这一复杂局面,美联储在本周的政策会议上决定将基准利率维持在4.25%至4.5%之间,延续自1月份以来的暂停加息政策。联邦储备委员会主席鲍威尔强调,当前的经济数据尚不足以支持立即调整利率政策,需进一步观察通胀和就业市场的走势。
特朗普总统则持续施压美联储降息,指责其行动迟缓,未能及时应对经济放缓的风险。然而,美联储官员普遍认为,过早降息可能会加剧通胀压力,尤其是在新一轮关税可能推高物价的背景下。鲍威尔在最近的讲话中指出,美联储的双重使命——控制通胀和促进就业——在当前环境下可能出现冲突,需要谨慎权衡。
经济学家警告称,特朗普的贸易政策可能引发“滞涨”风险,即经济增长停滞与通胀上升并存的局面。目前,通胀率已从3月份的3.6%降至约2.5%,但新关税的全面影响尚未完全显现。此外,消费者信心指数在4月份下降32%,达到自1990年以来的最低水平,显示出公众对经济前景的担忧加剧。
在全球范围内,美国与中国的贸易谈判即将在瑞士重启,市场对此寄予厚望,希望能缓解当前的贸易紧张局势。然而,谈判前景仍不明朗,投资者情绪谨慎,股市反应平淡。
综上所述,美联储正处于一个艰难的抉择时刻:一方面需要防范通胀风险,另一方面又要支持经济增长和就业。在政策制定者和市场参与者密切关注下,未来几个月的经济数据将对美联储的决策方向起到关键作用。