美国前总统特朗普在社交平台再度抨击美联储主席鲍威尔,称其为“愚蠢”(numbskull),并坦承自己的激烈批评可能正是导致降息迟缓的隐性障碍。这番发言在6月20日登上特朗普专属平台Truth Social,并引发对政策自主性的广泛关注。
同日,美联储理事克里斯托弗·沃勒(Christopher Waller)在接受CNBC采访时,成为首位公开建议美联储“最快可能在7月”启动利率下调的高层官员。他指出,近月通胀数据趋于温和,加之特朗普实施的进口关税效应“可能只是一次性冲击”,无需成为长期政策考量。沃勒并补充:“我们不必等到就业市场完全崩盘才行动”。
这一立场显著区别于多数美联储高层的“审慎观望派”。里奇蒙德联储行长Barkin坚持认为数据尚不支持急于降息,同时强调贸易政策仍存在高度不确定性。而主席鲍威尔多次强调,当前利率维持在4.25%-4.50%区间是为了等待更多经济数据披露。
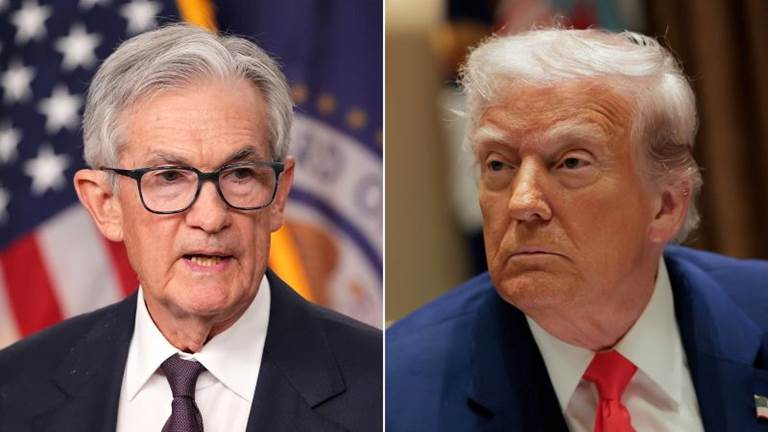
特朗普此举凸显其战略布局——先“排挤”鲍威尔,再通过支持沃勒等“鸽派”官员为自己施压。沃勒被视为特朗普可能的继任人选之一,其偏向降息的立场无疑增强了这一可能性。
反观市场反应,尽管沃勒“7月降息”之说引发部分投资者短暂热情,但大多数人仍谨慎,预计真正降息很可能需要等到夏末或秋季。随后公布的数据显示,美国制造业和就业增长放缓,使美联储在政策路径上更加左右为难。
对美国家庭和企业而言,若降息提前部署,借贷成本将下行,短期内有助于缓解政府债务付息压力及消费支出艰难的问题。然而,贸然降息可能助长资产泡沫,并在贸易政策影响尚未完全显现之前,埋下通胀反弹风险。
眼看鲍威尔任期将于2026年5月结束,特朗普可能加速“影子主席”(shadow chair)提名进程,这种前所未有的操作将对市场和政策透明度形成重大震荡。
在这场“内部博弈”中,美联储面临两难:一方是等待数据变坏才被动应对,另一方是主动调节以防衰退。接下来几个月,美国民众将密切关注就业数据与通胀趋势,这将决定鲍威尔是否能坚持立场,或沃勒等“鸽派”乘势登场。