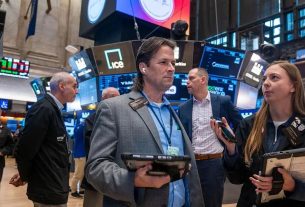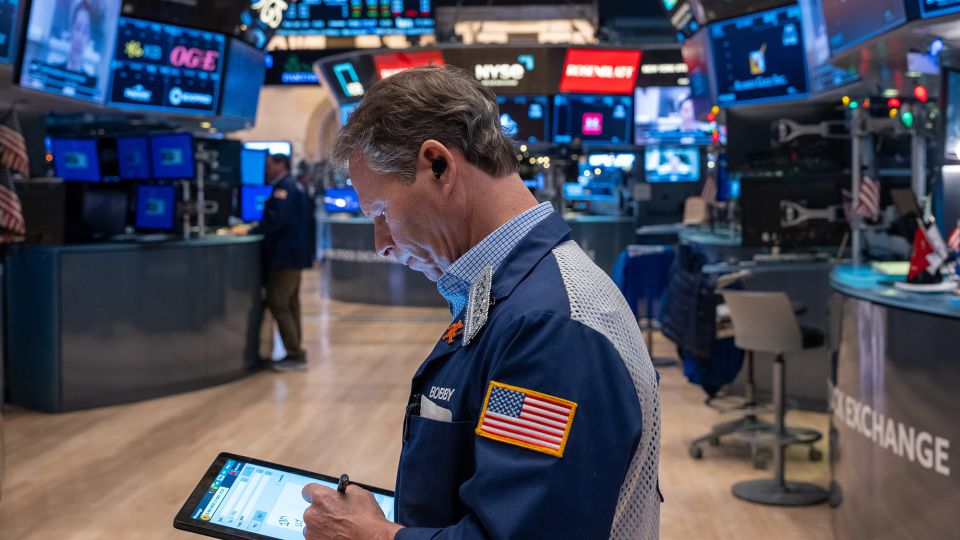
美国股市在1月10日经历了大幅下跌,投资者反应强烈,原因是一份超出预期的就业报告打破了人们对美联储未来降息的预期。
截至收盘,道琼斯工业平均指数下跌了697点,报41,938点;标准普尔500指数下跌1.5%,纳斯达克综合指数则跌幅更大,下降了1.6%。这三大股指在本周的最后一天大幅下滑,完全抹去了此前几天的涨幅,最终以红盘收尾。
这场抛售的导火索是美国劳工部发布的12月就业数据:美国经济新增了256,000个职位,远高于市场预期的153,000个职位。尽管强劲的就业增长表明经济健康,但也引发了一个问题:美联储是否需要延迟降息计划?
根据CME FedWatch工具,目前交易员对美联储在本月的货币政策会议上降息的预期已大幅降低,仅剩2.7%的概率。与此同时,跟踪小型企业的罗素2000指数下跌了2.2%,进一步反映出市场对“高利率长期存在”的担忧。
此外,市场还受到即将上任的特朗普总统关于关税政策的影响。特朗普提出的加税计划,包括可能宣布国家经济紧急状态并实施广泛关税措施,令投资者感到不安,导致债券收益率大幅上升。美国10年期国债收益率一度飙升至4.76%,30年期国债收益率也上升至4.95%。
债券收益率的上升标志着市场对经济强劲复苏、通胀可能复燃的担忧,并暗示2025年美联储降息的幅度可能不如预期那般大。Baird投资策略师罗斯·梅菲尔德(Ross Mayfield)在1月10日的报告中表示:“强劲的就业数据推高了债券收益率,市场预计美联储将暂停降息周期,持续一段较长时间。”
市场情绪:恐惧主导市场
根据CNN的“恐惧与贪婪指数”,1月10日的股市暴跌体现了市场对未来的不确定性。尤其是在科技股方面,英伟达(Nvidia)下跌了3%,苹果(Apple)下跌了2.4%,Palantir则下跌了1.4%。
北光资产管理公司首席投资官克里斯·扎卡雷利(Chris Zaccarelli)表示:“就业数据超预期,立即对股市和债市产生了反应,股价下跌,债券收益率上升,因为美联储降息的可能性变得更小。”
美联储降息路径充满不确定性
随着强劲的就业数据和通胀压力的回升,华尔街开始调整对美联储降息路径的预期。高盛的分析师现在预计美联储今年仅会降息两次,分别是在6月和12月,而此前市场普遍预期降息三次。
在美银经济学家的分析中,美联储降息的周期可能已经结束,并且有可能需要考虑加息。美银的美国高级经济学家阿迪亚·巴维(Aditya Bhave)在报告中指出:“我们认为降息周期已经结束。通胀仍然高于目标,存在上行风险……接下来的讨论可能会转向加息。”
美联储主席鲍威尔在12月的新闻发布会上曾表示,对于2025年是否有可能加息,他并未排除任何可能性:“你不能完全排除或排定任何事情……但目前来看,加息似乎不是一个可能的结果。”
然而,摩根士丹利的分析师则预期,美联储可能会在3月实施降息,表明华尔街的预期分化。
目前,市场对美联储在3月降息的预期降至25%,较之前的41%有所下降。
展望未来,市场的关注点转向政策变化
尽管降息的路径仍存在不确定性,但市场对美联储货币政策的走向充满关注。Baird的梅菲尔德表示,美联储可能会至少在5月前暂停降息,这也将成为投资者关注的焦点。